O que significa esta rejeição?
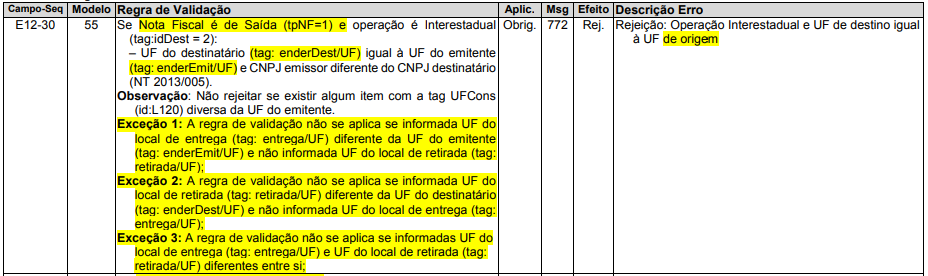
A Rejeição 772 acontece quando a nota fiscal é emitida como operação interestadual (para outro estado), mas o cliente está cadastrado no mesmo estado da empresa emitente. A SEFAZ compara o tipo de operação informado na nota com os estados do emitente e do destinatário e, se eles forem iguais, rejeita a nota. A regra só permite operação interestadual nesse caso quando o local de entrega ou de retirada informado na nota fica em outro estado. A SEFAZ retorna a mensagem “Rejeição 772 – Operação Interestadual e UF de destino igual à UF de origem”.
Como resolver esta situação?
Primeiro, confirme se o cliente realmente fica no mesmo estado da empresa. Se o estado no cadastro dele estiver errado, corrija o cadastro. Se estiver correto, a operação precisa ser emitida como estadual. Siga o passo a passo abaixo no wCompany.
1. Verificar o cadastro do cliente:
Acesse 151. Cadastro de Clientes e, na aba Dados Gerais, confira se o campo Estado no endereço do cliente está correto. Se estiver errado, corrija e salve.
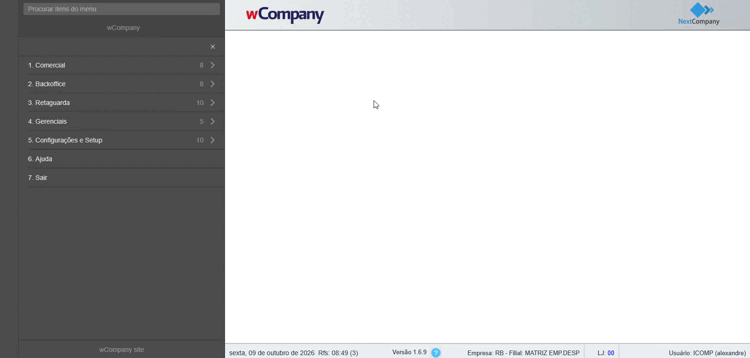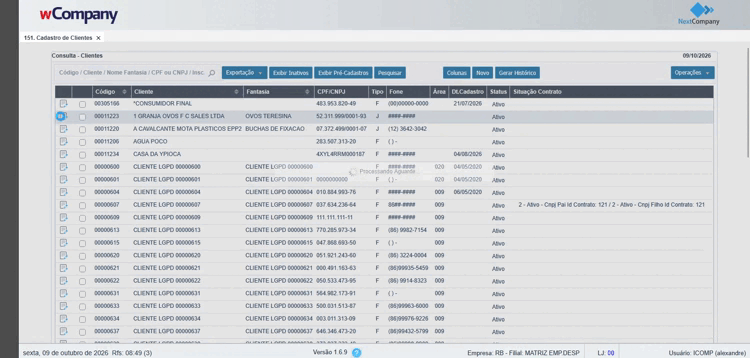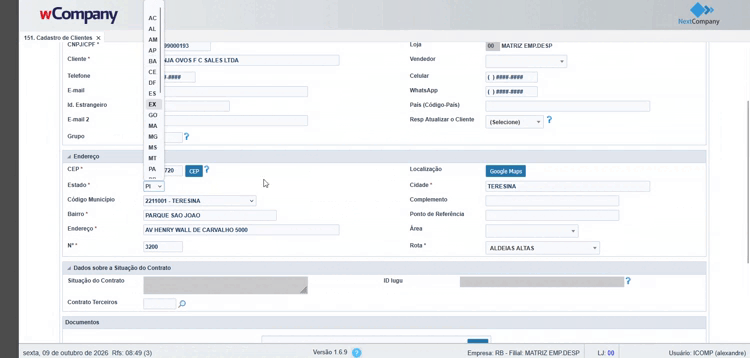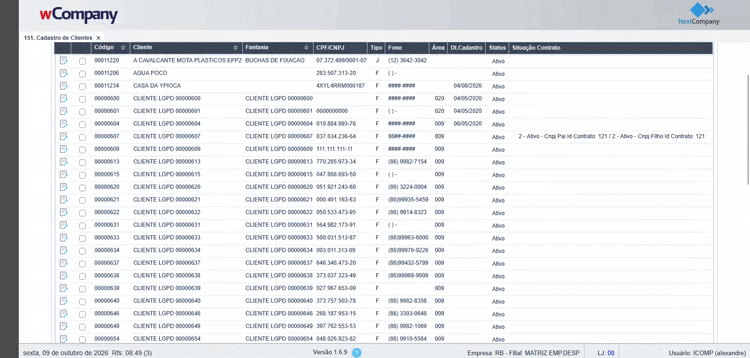
2. Verificar a operação comercial:
Acesse a rotina em que a NF-e foi emitida e verifique qual operação comercial foi utilizada:
- 114. Gerenciar Vendas, para notas de venda;
- 311. Gerenciar Compras, para notas de entrada por compra;
- 11C. Outras Movimentações, para devoluções, retornos e demais movimentações.
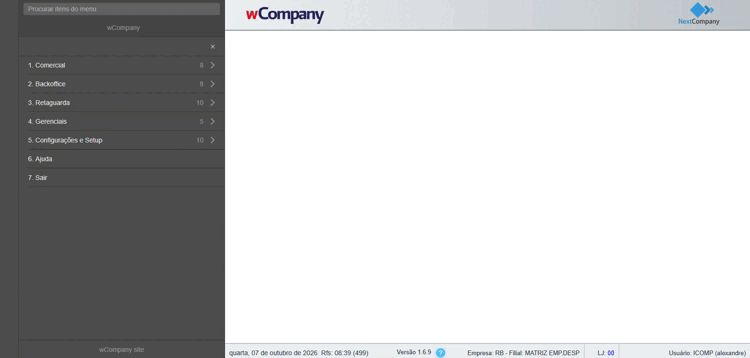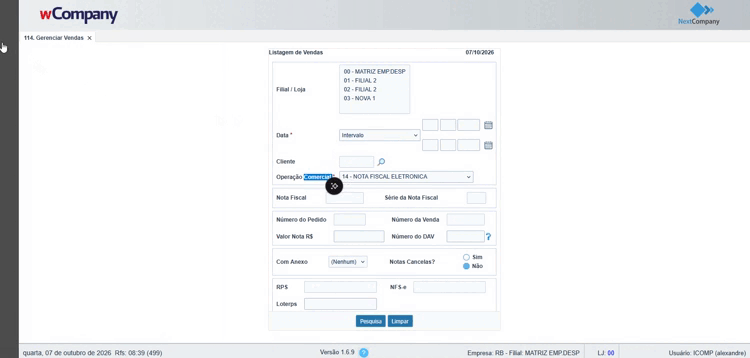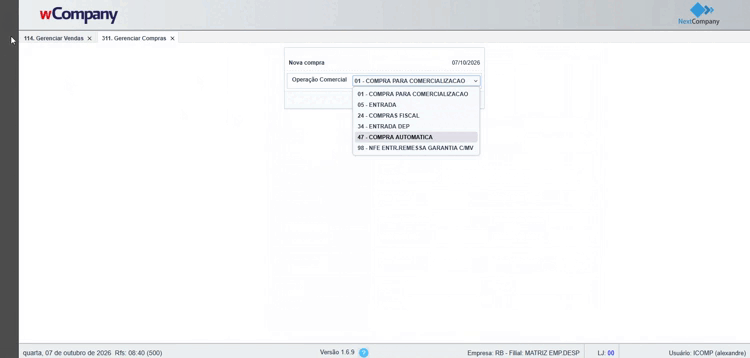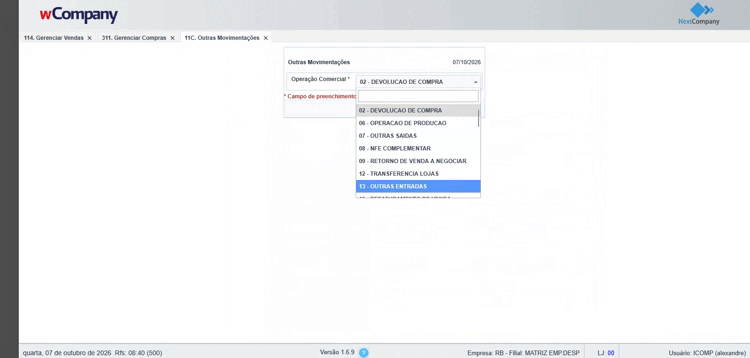
3. Conferir os CFOPs na operação comercial:
Acesse 552. Operação Comercial e abra a operação utilizada na emissão da NF-e. Na aba Fiscal, confira se o campo CFOP dentro está preenchido com um CFOP estadual (iniciado por 1 ou 5) e, se necessário, altere-o conforme a orientação da sua contabilidade.
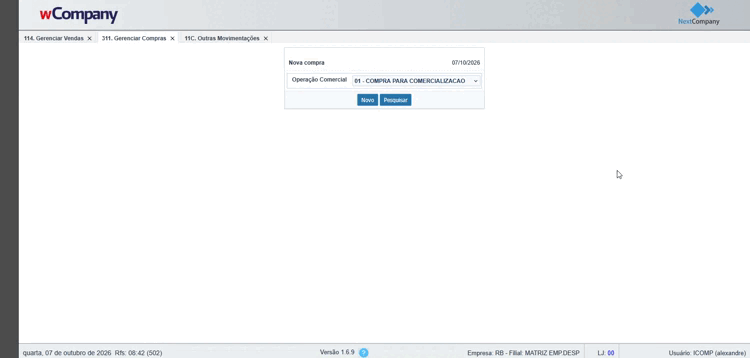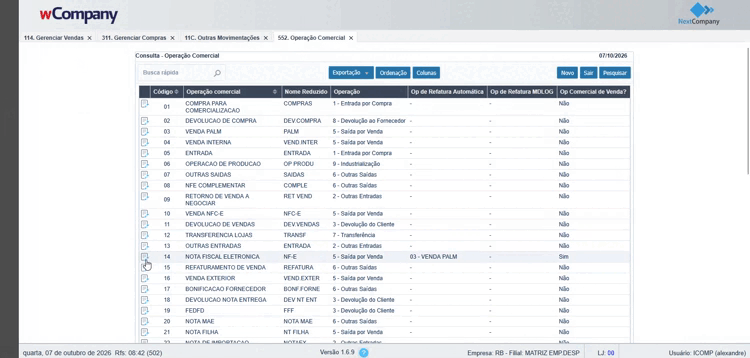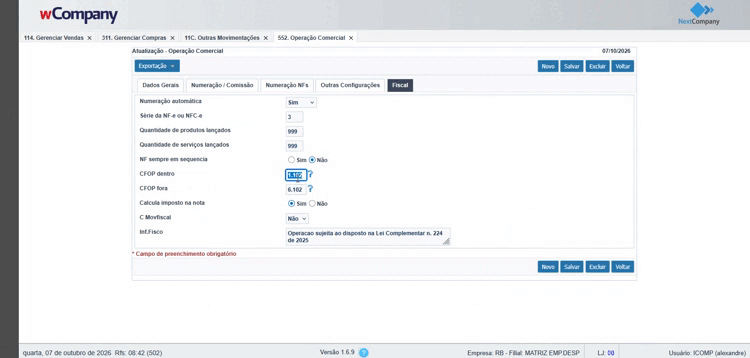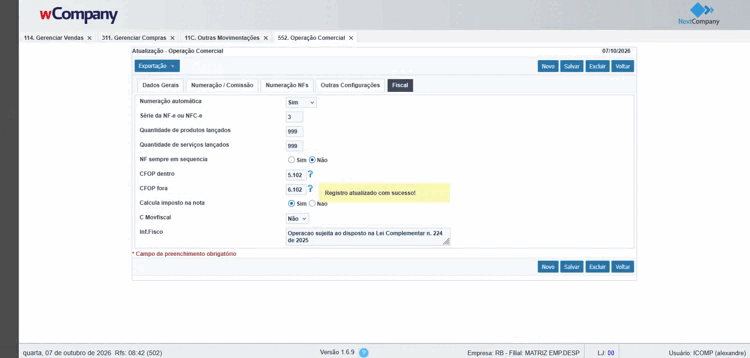
4. Revisar a NF-e e emitir novamente:
Após os ajustes, edite a NF-e rejeitada, finalize e confira na prévia do DANFE se o CFOP e o endereço do destinatário já aparecem corretos. Se estiverem, emita a nota novamente. Caso a prévia ainda mostre as informações antigas, cancele a movimentação no sistema e refaça-a, para que a nova nota utilize os dados atualizados.
Regra de validação da SEFAZ:
Referência:
Manual de Orientação ao Contribuinte (v. 7.00) – Anexo I